
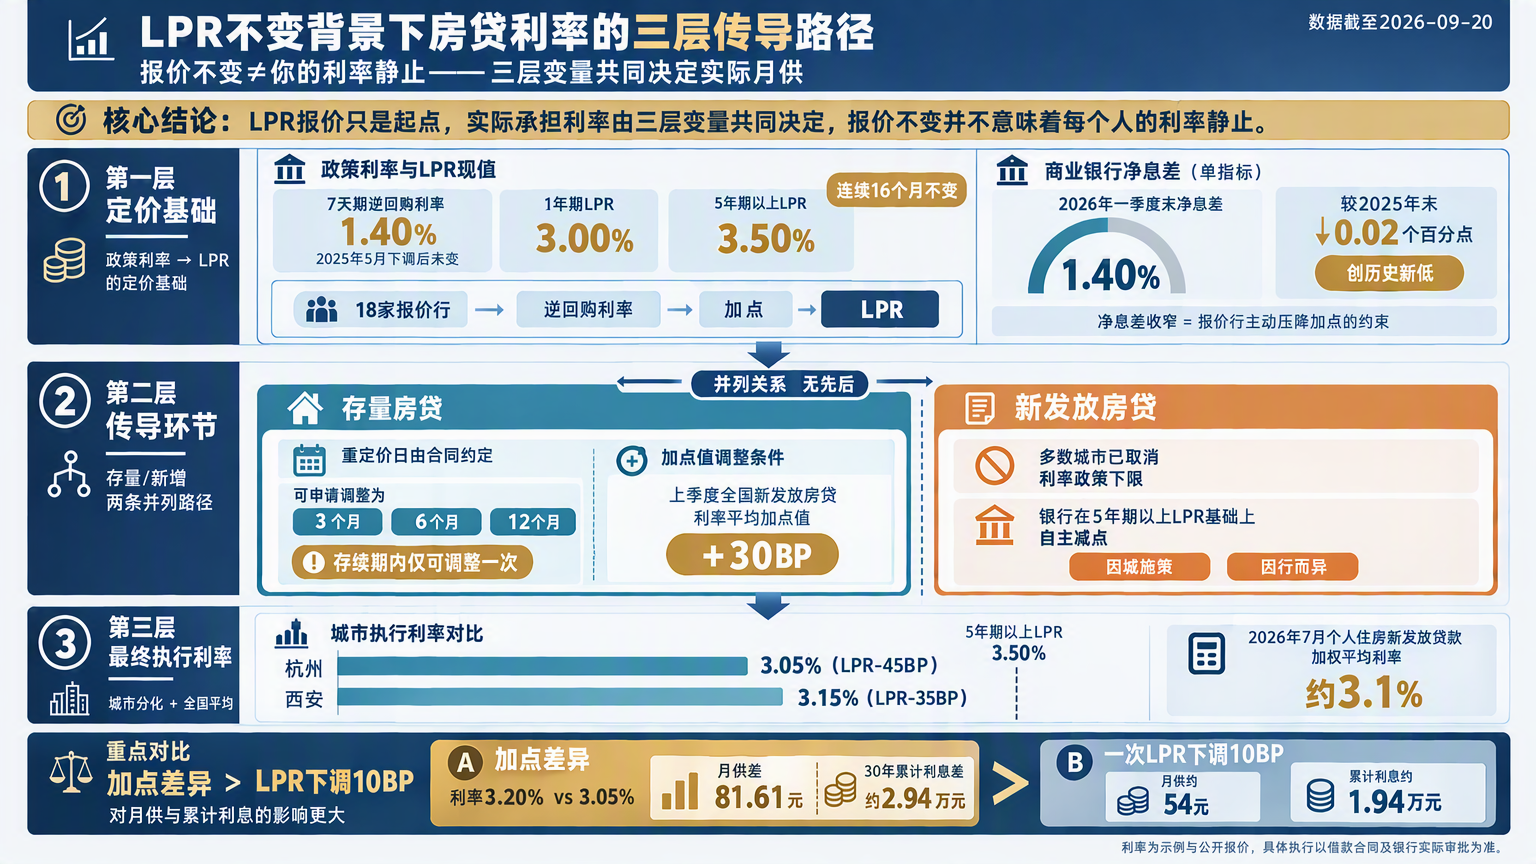
2026年9月20日,中国人民银行授权全国银行间同业拆借中心公布新一期贷款市场报价利率(LPR):1年期LPR为3.00%,5年期以上LPR为3.50%,均与上月持平。至此,LPR报价已连续16个月保持不变。作为房贷利率的定价基准,5年期以上LPR的稳定意味着房贷定价环境延续,但对不同借款人的实际影响,仍存在明显差异。
一、本次报价结果与“横盘”脉络
本次公布的1年期LPR为3.00%、5年期以上LPR为3.50%,以上LPR在下一次发布LPR之前有效。
LPR上一次调整发生在2025年5月20日,当时1年期LPR由3.10%降至3.00%、5年期以上LPR由3.60%降至3.50%,两个期限品种同步下调10个基点。自那次调整之后,从2025年6月20日直至本次报价,两个品种始终维持在3.00%与3.50%的水平。具体的月度横盘节点包括2025年9月22日、2025年10月20日、2025年11月20日、2025年12月22日、2026年1月20日、2026年2月24日、2026年3月20日、2026年4月20日、2026年5月20日、2026年6月22日、2026年7月20日、2026年8月20日,报价结果均为1年期3.00%、5年期以上3.50%。
“不变”的成因可以从定价机制与银行经营两个层面理解。
机制层面,LPR由18家报价行在公开市场操作利率(公开市场7天期逆回购操作利率)基础上加点形成,由全国银行间同业拆借中心计算得出。作为主要政策利率的7天期逆回购利率自2025年5月下调至1.40%后一直未动,本月LPR的定价基础未发生变化,报价缺乏下调的基础动力。
银行端层面,约束同样明确。2026年一季度末商业银行净息差为1.40%,较2025年末下行0.02个百分点,创历史新低。从稳息差角度看,报价行缺乏主动压降加点的动力。这两项因素叠加,使得连续16个月的横盘成为符合市场预期的结果。
两个品种在2024年10月与2025年5月出现两次台阶式下移,此后进入平台期。2025年5月之后的16个月里曲线完全走平,直观反映出政策利率未动、报价基础未变的传导结果。
二、存量房贷:重定价才是关键变量
需要厘清的第一层逻辑是,LPR不变并不等于所有人的房贷利率不变;反过来,LPR调整也不会立刻改变所有人的月供。
对已选择LPR浮动利率的存量房贷而言,利率调整取决于合同约定的重定价日,而非LPR公布日。本次报价维持不变,对重定价日不在本期的借款人,月供当期不受影响;而重定价日恰在本期的借款人,由于LPR本身未变,执行利率同样维持原状。
2024年11月1日起,商业性个人住房贷款利率定价新机制落地,重定价必须等满一年成为历史。借款人可向银行申请将重定价周期调整为3个月、6个月或12个月,但贷款存续期内仅可调整一次。重定价周期越短,在利率下行阶段越早享受低利率;但在利率上行阶段,也会越早承受高利率——这是一个双向的选择。
从已经落地的红利看:选择3个月、6个月重定价周期的客户,已在2025年内承接了2025年5月LPR下调10个基点的效果;重定价日为每年1月1日的客户,则在2026年1月1日完成了该轮下调。以首套房为例,执行LPR-30BP的,利率由3.30%降至3.20%;执行LPR-45BP的,利率降至3.05%。
除重定价周期外,加点值本身也存在调整通道。按照《关于完善商业性个人住房贷款利率定价机制的公告》(中国人民银行公告〔2024〕第11号)及各行公告,存量房贷LPR加点值高于“上季度全国新发放房贷利率平均加点值+30BP”时,客户可申请调整加点值;重新约定后的加点值不低于该基准,且不低于重新约定时所在城市房贷利率加点下限(如有)。其中,上季度全国新发放房贷利率平均加点值=人民银行公布的上季度全国新发放房贷平均利率−上季度各月公布的5年期以上LPR的算术平均值。
由此可以得出一个较为清晰的方向性判断:由于LPR已连续16个月不变,若后续LPR仍不调整,2027年1月1日重定价的客户届时执行利率将与当前持平,此前积累的“重定价红利”已阶段性释放完毕。存量房贷利率的下一步下行,需等待LPR本身下调,或通过政策性加点调整实现。作为存量端的整体口径参考,2026年6月末个人住房存量贷款利率较上年同期下降0.13个百分点。
三、新发放房贷:LPR的“影子”在变淡
对新增房贷而言,一个容易被忽略的机制变化是:当前多数城市已取消新发放房贷利率政策下限,实际执行利率由银行在5年期以上LPR基础上自主减点形成,因城施策、因行而异。这意味着,大部分城市新增房贷利率对LPR报价变动的敏感度已经下降——LPR不变不等于新发放利率不动,反之亦然。
从实际水平看,2026年7月个人住房新发放贷款加权平均利率约为3.1%,与上年同期基本持平。更早的季度口径显示,2025年第四季度全国新发放商业性个人住房贷款加权平均利率为3.06%,低于2025年三季度的3.07%,也低于2024年同期水平。企业端可作对照:2026年7月企业新发放贷款加权平均利率略低于3.0%,比上年同期低约0.2个百分点;6月企业新发放贷款加权平均利率约3.0%,普惠小微新发放贷款利率为3.57%。
城市间的减点差异,是“同一LPR、不同执行价”的直接体现。杭州首套、二套商业房贷利率统一为3.05%,即5年期以上LPR减45个基点;西安首套、二套均为3.15%,即LPR减35个基点;北京商贷首套曾为3.05%、五环内二套3.45%、五环外3.25%,后续新政中商贷利率不再区分首套与二套。
值得注意的是,加点差异对月供的影响可能大于一次LPR小幅调整。以贷款100万元、期限30年、等额本息测算:利率3.20%时月供4324.67元,3.10%时月供4270.16元,3.05%时月供4243.05元。LPR-30BP(3.20%)与LPR-45BP(3.05%)之间,月供差81.61元,30年累计利息差约2.94万元;而LPR下调10个基点带来的月供变化仅约54元、累计利息约1.94万元。换言之,在哪个城市、哪家银行、以什么加点签下合同,其重要性不低于等待一次报价调整。
四、公积金与商贷:利差已重新拉开
在LPR横盘的背景下,贷款品种的选择对综合融资成本的影响反而更为突出。
现行个人住房公积金贷款利率自2025年5月8日起执行:首套住房5年以下(含5年)2.10%、5年以上2.60%;第二套住房5年以下(含5年)2.525%、5年以上3.075%。较调整前,各档均下调25个基点,其中首套5年以上由2.85%降至2.60%。
存量公积金贷款自2026年1月1日起执行调整后利率,无需借款人申请,系统自动调整。以首套公积金贷款50万元、期限20年、等额本息计,月供由2735.59元降至2673.94元,每月少还61.65元;二套同条件月供由2855.04元降至2791.80元,每月少还63.24元。若以贷款120万元、期限30年、等额本息计,利率调整后首套节省利息约57100.85元、二套约59070.01元。
再看利差。以贷款100万元、30年、等额本息测算:公积金首套2.60%月供4003.40元、总利息约44.12万元;商贷3.10%月供4270.16元、总利息约53.73万元,两者月供差266.77元、累计利息差约9.60万元。若商贷执行3.05%,与公积金首套的月供差为239.66元、累计利息差约8.63万元。
但二套情形明显不同。公积金二套5年以上利率3.075%,与部分城市商贷执行利率(3.05%—3.10%)已高度接近甚至倒挂:在100万元、30年口径下,3.075%与3.10%的月供仅差13.57元。
公积金首套2.60%与LPR基准3.50%之间的总利息差达17.54万元,是所有对比项中跨度最大的一档;而公积金二套3.075%与商贷3.05%、3.10%三者已挤在同一区间。这提示品种选择的价值在首套上远大于二套。
从结论方向看,公积金贷款的普惠优势在首套上仍然明显,但二套与商贷的利差已被大幅压缩。组合贷——先将公积金额度用满、再申请商贷——在当前利率结构下仍是降低综合融资成本的一条可行路径,但须受缴存年限、账户余额、贷款记录与额度上限等条件约束。广东省城规院住房政策研究中心首席研究员李宇嘉认为,公积金贷款利率下调拉开了公积金贷款利率与商业贷款利率的利差,有助于提升公积金贷款利用效率、缓解倒挂问题。也有购房者表示,如果商贷利率与公积金贷款利率差别不大甚至出现倒挂,会选择利率更低的一方。
五、后续空间与观望预期的量化提示
关于后续是否存在调整空间,官方与机构的表述可作参考,但需明确区分既成事实与预测判断。
政策表态方面,2026年1月15日国新办新闻发布会上,中国人民银行表示2026年降准降息仍存在一定空间:从法定存款准备金率看,目前金融机构平均法定存款准备金率为6.3%,降准仍有操作空间;从政策利率看,外部约束方面人民币汇率保持稳定、美元处于降息通道,汇率未构成较强约束;内部约束方面,2025年以来银行净息差已现企稳迹象,2026年还有规模较大的3年期、5年期长期存款到期,有助于降低银行付息成本、稳定净息差。
货币政策定调方面,中国人民银行第二季度货币政策执行报告提出,继续实施好适度宽松的货币政策,增强政策前瞻性、灵活性、针对性,把握好政策实施的力度、节奏和时机,加强与财政政策协同配合,保持流动性充裕和社会融资条件相对宽松。报告同时提出贷款定价基准多元化。东吴证券认为,这对应此前已经落地的以DR为基准利率的贷款,避免了LPR的单一定价机制,能够使从市场利率向贷款利率的传导更加畅通。
以下机构观点均为预测,而非既成事实:
东方金诚首席宏观分析师王青判断,央行有望在三季度末前后实施政策性降息,降息幅度预计为10个基点,这将带动包括LPR报价等在内的各类主要市场利率跟进下调;他同时提出,不排除通过定向引导5年期以上LPR报价较大幅度下行,并结合财政贴息等方式,推动居民房贷利率显著下调的可能,认为这是激发购房需求、扭转楼市预期的关键抓手。
中国民生银行首席经济学家温彬认为,政策利率年内持稳的概率较大,但若下半年出现外需明显转弱或经济失速风险,则可能启动降息,使得LPR跟随下调。他指出2026年二季度GDP同比增长4.3%,较一季度的5.0%放缓,上半年总体增速为4.7%,各项贷款的实际利率仍在下降,直接下调政策利率的必要性不高。
招联首席经济学家董希淼认为,2026年LPR下降既是“水到渠成”也是市场期盼,但幅度不会太大,或为5—10个基点;降准宜先行实施,力度可以大于2025年的0.5个百分点,为LPR下降创造条件。此外,部分市场机构预期2026年LPR有望下调10—30个基点,乐观预测可达40个基点。截至本次报价,上述调整均尚未落地。
对“等降息”的预期,有必要作一次量化降温。以贷款100万元、30年、等额本息、当前利率3.05%为基准测算:LPR下调5个基点,月供减少约27.01元、30年总利息减少约0.97万元;下调10个基点,月供减少约53.93元、总利息减少约1.94万元;下调20个基点,月供减少约107.48元、总利息减少约3.87万元;下调30个基点,月供减少约160.64元、总利息减少约5.78万元。
可以看到,单次小幅LPR下调对月供的边际改善相对有限。同时需注意,加点幅度一旦在贷款合同中确定即不再变动,因此“等降息”的时间成本,以及房源条件、加点政策在等待期内可能发生的变化,需要一并权衡。后续是否降息,取决于国内外经济金融形势与金融市场运行情况。
结语
LPR连续16个月保持不变,反映的是政策利率定价基础稳定、报价行息差约束显现,以及货币政策更注重跨周期调节的综合结果,而非政策“退出”;对具体借款人而言,房贷的实际变化更多取决于重定价日落在何时、加点幅度谈成多少、贷款品种选择商贷还是公积金或组合贷这三个个体化变量,而非报价公告上那一个统一的数字——理解这三个变量各自的规则与约束,比逐月核对报价更具实际意义。